Financiamento travado: os documentos do imóvel que o banco mais cobra
Crédito aprovado não basta. Na análise do imóvel, o banco confere se o que está no papel bate com o que existe. Veja o que separar antes de anunciar.
O comprador aprovou o crédito, o vendedor já está contando com o dinheiro, e aí chega a análise do imóvel. É nessa fase que muitas vendas param, porque o banco precisa ter certeza de que está financiando um bem regular, que pode servir de garantia. Qualquer diferença entre a matrícula, a prefeitura e a realidade vira exigência.
O que costuma ser conferido
Checklist do vendedor
Marque o que você já tem em mãos.
Faltam documentos que normalmente travam a análise. Resolva antes de anunciar.
Ótimo ponto de partida para uma venda financiada.
A vistoria do banco
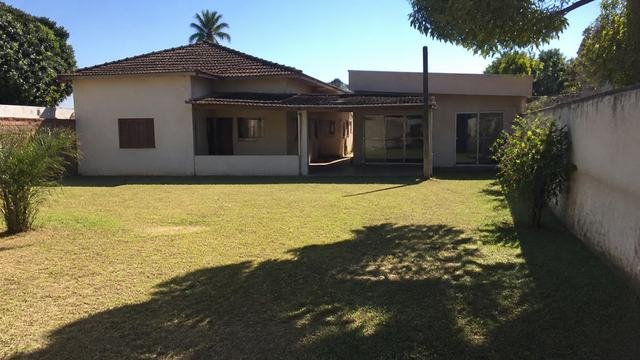
O avaliador vai ao imóvel, mede, fotografa e compara com a documentação. Se a casa tem um cômodo a mais do que a matrícula descreve, a avaliação pode sair com ressalva ou com valor menor, e às vezes o banco condiciona o financiamento à regularização.
Quem resolve cada parte
Certidões pessoais ficam com os vendedores e o cartório. A parte da construção, como projeto, habite-se e averbação, é técnica e precisa de engenheiro. Imobiliárias e corretores costumam ter parceiros para essa etapa, e a AVG atende diretamente esse tipo de indicação.
Perguntas frequentes
Dá para financiar imóvel com ampliação não averbada?
Em geral o banco considera apenas o que está regular ou exige a regularização antes. Cada instituição tem sua política.
A regularização atrasa muito a venda?
Depende do caso e da prefeitura. Começar antes de anunciar é a forma de não depender dessa espera na hora da negociação.
Conteúdo informativo. Cada imóvel e cada município têm particularidades, e a orientação para o seu caso depende de análise técnica.